Guide de l'investissement locatif pour les retraités en Israël
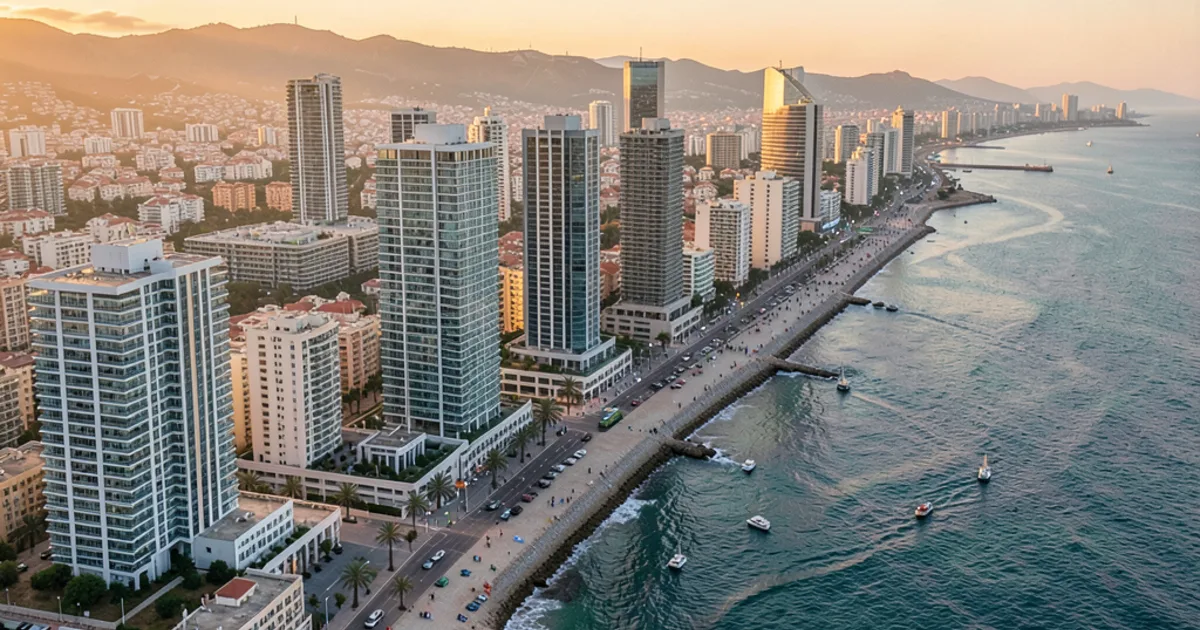
Préparer sa retraite en Israël est un projet qui dépasse la simple installation géographique ; c'est une stratégie patrimoniale qui exige de la précision. L'immobilier local offre des opportunités de revenus passifs uniques, mais le marché israélien possède ses propres codes, ses pièges et ses subtilités administratives. Pour un futur retraité, l'objectif n'est pas seulement la plus-value, mais la création d'un flux de trésorerie stable et sécurisé.
- Pourquoi l'immobilier israélien est un pilier pour la retraite
- Choisir son quartier : entre prestige et potentiel de croissance
- Location longue durée ou saisonnière : quel arbitrage ?
- Maîtriser les étapes juridiques et le rôle du Tabou
- Décrypter la fiscalité : Mas Rekhisha et Mas Shevah
- Le financement et la Mashkanta : les spécificités locales
- Les charges incompressibles : Arnona et entretien
- La gestion locative pour un investissement passif
- Préparer la transmission du patrimoine immobilier
- Les erreurs classiques à éviter lors de l'achat
Pourquoi l'immobilier israélien est un pilier pour la retraite
Investir dans la pierre en Israël répond souvent à un besoin de protection contre l'inflation et de pérennité du capital. Contrairement à d'autres placements plus volatils, l'immobilier dans les zones urbaines denses offre une résilience historique face aux fluctuations économiques. Pour un retraité, cette stabilité est primordiale afin de garantir que le niveau de vie ne soit pas compromis par l'érosion monétaire.
La recherche de revenus complémentaires est le moteur principal de ce type d'investissement. En acquérant un bien destiné à la location, vous transformez un capital dormant en une rente mensuelle qui peut soutenir vos dépenses quotidiennes ou financer vos projets de vie. Cette approche permet de diversifier vos sources de revenus, un élément crucial pour une gestion de patrimoine sereine à long terme.
L'aspect émotionnel et le lien avec la terre jouent également un rôle non négligeable dans cette décision. Posséder un bien en Israël, c'est s'assurer un pied-à-terre ou un actif dans un pays dont la dynamique de croissance est structurelle. Cela offre une tranquillité d'esprit que peu d'autres actifs peuvent garantir, surtout lorsqu'on envisage de passer une partie de l'année sur place.
- Protection naturelle contre l'inflation monétaire.
- Génération de flux de trésorerie prévisibles.
- Diversification du patrimoine hors de l'Europe.
Choisir son quartier : entre prestige et potentiel de croissance
Le choix de l'emplacement est la décision la plus lourde de conséquences pour votre rendement futur. À Tel Aviv, des quartiers comme Neve Tzedek attirent une clientèle internationale et aisée, garantissant une valeur patrimoniale très élevée. C'est un secteur où la demande est constante, mais où le ticket d'entrée est particulièrement important, ce qui peut limiter la rentabilité immédiate au profit d'une plus-value à long terme.
Si vous cherchez une dynamique plus marquée, le quartier de Florentin représente un choix stratégique. Ce secteur, autrefois populaire, est devenu le cœur battant de la création et de la jeunesse urbaine. Pour un investisseur, cela signifie un potentiel de croissance intéressant et une rotation de locataires qui peut favoriser des rendements plus élevés, bien que cela demande une gestion plus active que dans un quartier résidentiel classique.
Pour ceux qui privilégient la stabilité et un cadre de vie plus calme, des zones comme Ramat Aviv ou certains secteurs du centre (Lev Hair) sont des valeurs sûres. On y trouve une clientèle plus stable, souvent composée de familles ou de professionnels, ce qui réduit le risque de vacance locative. La gestion y est plus simple, ce qui correspond parfaitement à un profil de retraité souhaitant limiter ses interventions quotidiennes.
- Neve Tzedek : Valeur refuge et prestige historique.
- Florentin : Dynamisme urbain et fort potentiel de plus-value.
- Ramat Aviv : Stabilité résidentielle et demande constante.
- Jaffa : Charme côtier et mixité culturelle unique.
Location longue durée ou saisonnière : quel arbitrage ?
La question de la nature de la location est centrale pour définir votre niveau d'implication. La location longue durée est la voie de la tranquillité : un contrat bien rédigé, un locataire stable et des revenus qui tombent chaque mois avec un minimum d'efforts. C'est le modèle idéal pour un retraité qui souhaite que son investissement soit réellement passif et ne devienne pas une seconde carrière de gestionnaire.
À l'inverse, la location saisonnière, très prisée dans des villes comme Tel Aviv ou Jaffa, peut offrir des rendements nettement plus élevés. Cependant, cette stratégie demande une logistique impeccable : gestion des arrivées, ménage, maintenance rapide et optimisation des calendriers de réservation. Si vous n'habitez pas à proximité immédiate, cela nécessite impérativement de déléguer à une agence spécialisée, ce qui grignotera une partie de votre marge.
Il faut aussi considérer la fiscalité et les réglementations locales qui peuvent varier selon le type de bail. Certains quartiers imposent des restrictions sur les locations de courte durée pour préserver la tranquillité des résidents. Avant de trancher, analysez toujours le ratio entre le temps de gestion nécessaire et le gain financier espéré pour ne pas transformer votre retraite en une source de stress inutile.
Maîtriser les étapes juridiques et le rôle du Tabou
L'achat immobilier en Israël est un processus rigoureux qui ne supporte aucune approximation. La première étape consiste à vérifier la situation juridique du bien auprès du Tabou, le registre foncier officiel. Il est impératif de s'assurer que le vendeur est bien le propriétaire légitime et que le bien est exempt de toute charge, hypothèque ou litige qui pourrait compromettre votre acquisition.
Le recours à un avocat spécialisé en droit immobilier est une nécessité absolue, et non une option. Ce professionnel ne se contente pas de rédiger le contrat ; il sécurise l'intégralité de la transaction, vérifie les plans d'urbanisme et s'assure que les taxes sont correctement calculées. Un contrat mal ficelé peut entraîner des coûts imprévus ou des blocages administratifs qui dureront des années.
Le processus de transfert de propriété peut être complexe, impliquant parfois des étapes de régularisation auprès de la mairie ou des autorités foncières. Il faut compter sur la patience et la rigueur administrative pour que l'inscription au Tabou soit effective. Une fois cette étape franchie, votre titre de propriété est sécurisé, ce qui constitue le socle de votre investissement.
- Vérification systématique de l'état au Tabou.
- Accompagnement obligatoire par un avocat spécialisé.
- Validation des droits d'urbanisme et des plans locaux.
Décrypter la fiscalité : Mas Rekhisha et Mas Shevah
La fiscalité est le facteur qui détermine votre rentabilité réelle, et elle est souvent complexe en Israël. Lors de l'achat, vous devrez faire face à la Mas Rekhisha, la taxe d'acquisition. Le montant de cette taxe varie selon que vous achetez votre résidence principale ou un bien destiné à l'investissement, et selon le montant total de la transaction. Il est crucial de bien l'intégrer dans votre budget initial pour éviter les mauvaises surprises.
Au moment de la revente, c'est la Mas Shevah qui entre en jeu. Cette taxe sur les plus-values immobilières s'applique sur la différence entre le prix d'achat et le prix de vente. Bien qu'il existe des mécanismes pour atténuer cette charge dans certains cas, un investisseur doit anticiper cet impôt pour calculer son retour sur investissement net. Ne négligez jamais ce calcul, car il peut représenter une part significative de votre gain.
Il existe également des taxes locales et des frais de gestion qui impactent votre trésorerie mensuelle. La compréhension de ces différents prélèvements nécessite souvent l'aide d'un expert comptable ou d'un conseiller fiscal capable de naviguer dans les lois israéliennes. Une gestion fiscale optimisée est la différence entre un investissement rentable et un projet qui stagne.
Le financement et la Mashkanta : les spécificités locales
Si vous envisagez de recourir à un prêt immobilier, la Mashkanta est l'outil de financement standard en Israël. Obtenir un crédit peut être un levier puissant pour augmenter votre capacité d'achat, mais les conditions peuvent être exigeantes, surtout pour les profils de retraités ou les non-résidents. Les banques locales scrutent avec attention la stabilité de vos revenus et votre apport personnel.
L'apport personnel est un élément déterminant dans l'obtention d'une Mashkanta. Plus votre apport est conséquent, plus les conditions de taux et de durée de remboursement seront favorables. Pour un investisseur étranger, les banques peuvent demander des garanties supplémentaires ou imposer des taux légèrement plus élevés. Il est donc conseillé de préparer un dossier financier solide bien avant de commencer vos recherches de biens.
Il faut aussi garder à l'esprit que les taux d'intérêt peuvent fluctuer, impactant directement le coût de votre crédit sur le long terme. Certains contrats proposent des taux variables, tandis que d'autres sont fixes. Un choix judicieux de la structure du prêt est essentiel pour que le remboursement de la Mashkanta ne vienne pas absorber l'intégralité de vos revenus locatifs.
Les charges incompressibles : Arnona et entretien
Un investissement locatif ne se limite pas au loyer perçu ; il faut impérativement déduire les charges de fonctionnement. L'Arnona, la taxe municipale, est une charge inévitable que le propriétaire doit souvent assumer, selon les termes du contrat de bail. Cette taxe est calculée sur la surface du bien et peut varier considérablement d'une municipalité à l'autre, impactant votre rentabilité nette.
L'entretien du bien et les charges de copropriété constituent un autre poste de dépense important. Un immeuble bien entretenu maintient sa valeur, mais cela implique des contributions régulières pour la gestion des parties communes, l'ascenseur ou la propreté. Pour un retraité, prévoir une réserve de trésorerie pour les réparations imprévues (plomberie, électricité) est une règle d'or pour éviter de puiser dans ses économies personnelles.
La gestion de ces coûts demande une certaine rigueur budgétaire. Il est recommandé de créer un tableau de suivi incluant l'Arnona, les frais de syndic et une provision pour entretien. En anticipant ces sorties d'argent, vous vous assurez que le revenu locatif reste un véritable complément de revenu et non une source de décapitalisation.
- Arnona : Taxe municipale obligatoire.
- Charges de copropriété : Entretien des parties communes.
- Provision pour imprévus : Maintenance technique du bien.
La gestion locative pour un investissement passif
Pour qu'un investissement soit réellement compatible avec une retraite paisible, la gestion doit être déléguée. Faire appel à une agence de gestion locative permet de s'affranchir des tâches chronophages : recherche de locataires, encaissement des loyers, gestion des litiges et interventions techniques. C'est un coût, certes, mais c'est le prix de votre liberté et de votre sérénité.
Un bon gestionnaire local est votre interlocuteur privilégié sur le terrain. Il connaît les usages du marché, sait identifier les bons profils de locataires et dispose d'un réseau de prestataires fiables pour les réparations. Sans cette présence locale, vous vous exposez à une gestion réactive et stressante, surtout si vous résidez à l'étranger ou dans une autre ville.
Le choix du gestionnaire doit se faire avec soin, en vérifiant ses références et sa capacité à communiquer efficacement. Un contrat de gestion clair doit définir les responsabilités de chacun, notamment en ce qui concerne les interventions d'urgence et la transparence des comptes. Un investissement réussi est un investissement qui tourne sans que vous ayez à intervenir dans les détails du quotidien.
Préparer la transmission du patrimoine immobilier
L'investissement immobilier s'inscrit souvent dans une logique de transmission intergénérationnelle. Il est important de réfléchir dès le départ à la manière dont ce bien sera intégré dans votre succession. La législation israélienne sur l'héritage et la propriété peut présenter des particularités, notamment pour les biens détenus par des non-résidents.
Consulter un expert en planification successorale est une étape de prévoyance essentielle. Vous pouvez envisager différentes structures pour faciliter la transmission, afin de minimiser les frictions familiales ou les complications administratives au moment de la succession. L'objectif est que votre patrimoine continue de servir vos descendants de la manière la plus fluide possible.
La gestion de la propriété après le décès nécessite également une organisation claire. Si le bien est destiné à générer des revenus pour vos héritiers, la mise en place d'une structure de gestion peut être pertinente. Anticiper ces aspects permet de transformer un actif immobilier en un véritable héritage structuré et pérenne.
Les erreurs classiques à éviter lors de l'achat
L'une des erreurs les plus fréquentes est de sous-estimer le coût réel des rénovations. Un bien qui semble être une excellente affaire peut rapidement devenir un gouffre financier si les travaux de mise aux normes ou de modernisation sont plus lourds que prévu. Toujours demander une expertise technique approfondie avant de signer quoi que ce soit.
Une autre erreur est de négliger l'aspect culturel et linguistique. En Israël, la relation avec les locataires, les voisins ou les administrations repose sur des codes spécifiques. Ne pas maîtriser la langue ou ne pas comprendre les usages locaux peut mener à des malentendus coûteux ou à une gestion de voisinage difficile. L'accompagnement par des professionnels francophones ou anglophones est un atout majeur.
Enfin, ne tombez pas dans le piège de l'achat émotionnel. Un bien peut avoir un charme fou, mais si ses fondamentaux financiers (rendement net, potentiel de revente, charges) ne sont pas au rendez-vous, il ne doit pas faire partie de votre stratégie de retraite. Restez pragmatique : votre investissement doit être un outil de revenus, pas seulement un coup de cœur.
- Sous-estimation des coûts de rénovation.
- Négligence des codes culturels et linguistiques locaux.
- Achat basé sur l'émotion plutôt que sur la rentabilité.
Questions fréquentes
Est-il possible d'investir en Israël sans y résider ?
Oui, il est tout à fait possible d'investir en tant que non-résident. Cependant, cela nécessite une organisation rigoureuse, notamment en déléguant la gestion locative à une agence locale pour gérer les aspects techniques et administratifs à distance.
Comment s'assurer de la sécurité de mon investissement ?
La sécurité repose sur trois piliers : une vérification stricte de la propriété au Tabou, l'accompagnement par un avocat spécialisé et une analyse précise de la rentabilité nette après déduction des taxes et charges.
Quel est le meilleur quartier pour un rendement stable ?
Les quartiers résidentiels établis de Tel Aviv, comme Ramat Aviv, offrent généralement une plus grande stabilité des locataires. Pour un rendement plus dynamique mais plus exigeant, des secteurs comme Florentin sont plus adaptés.
Faut-il prévoir un budget pour les taxes lors de l'achat ?
Absolument. Vous devez intégrer la Mas Rekhisha (taxe d'acquisition) ainsi que les frais d'avocat et de notaire dans votre calcul de capacité d'investissement pour éviter tout déséquilibre financier.
Recevez votre sélection personnalisée
Biens et infos à jour, directement par email, gratuit et sans engagement.
Voir les biens →